

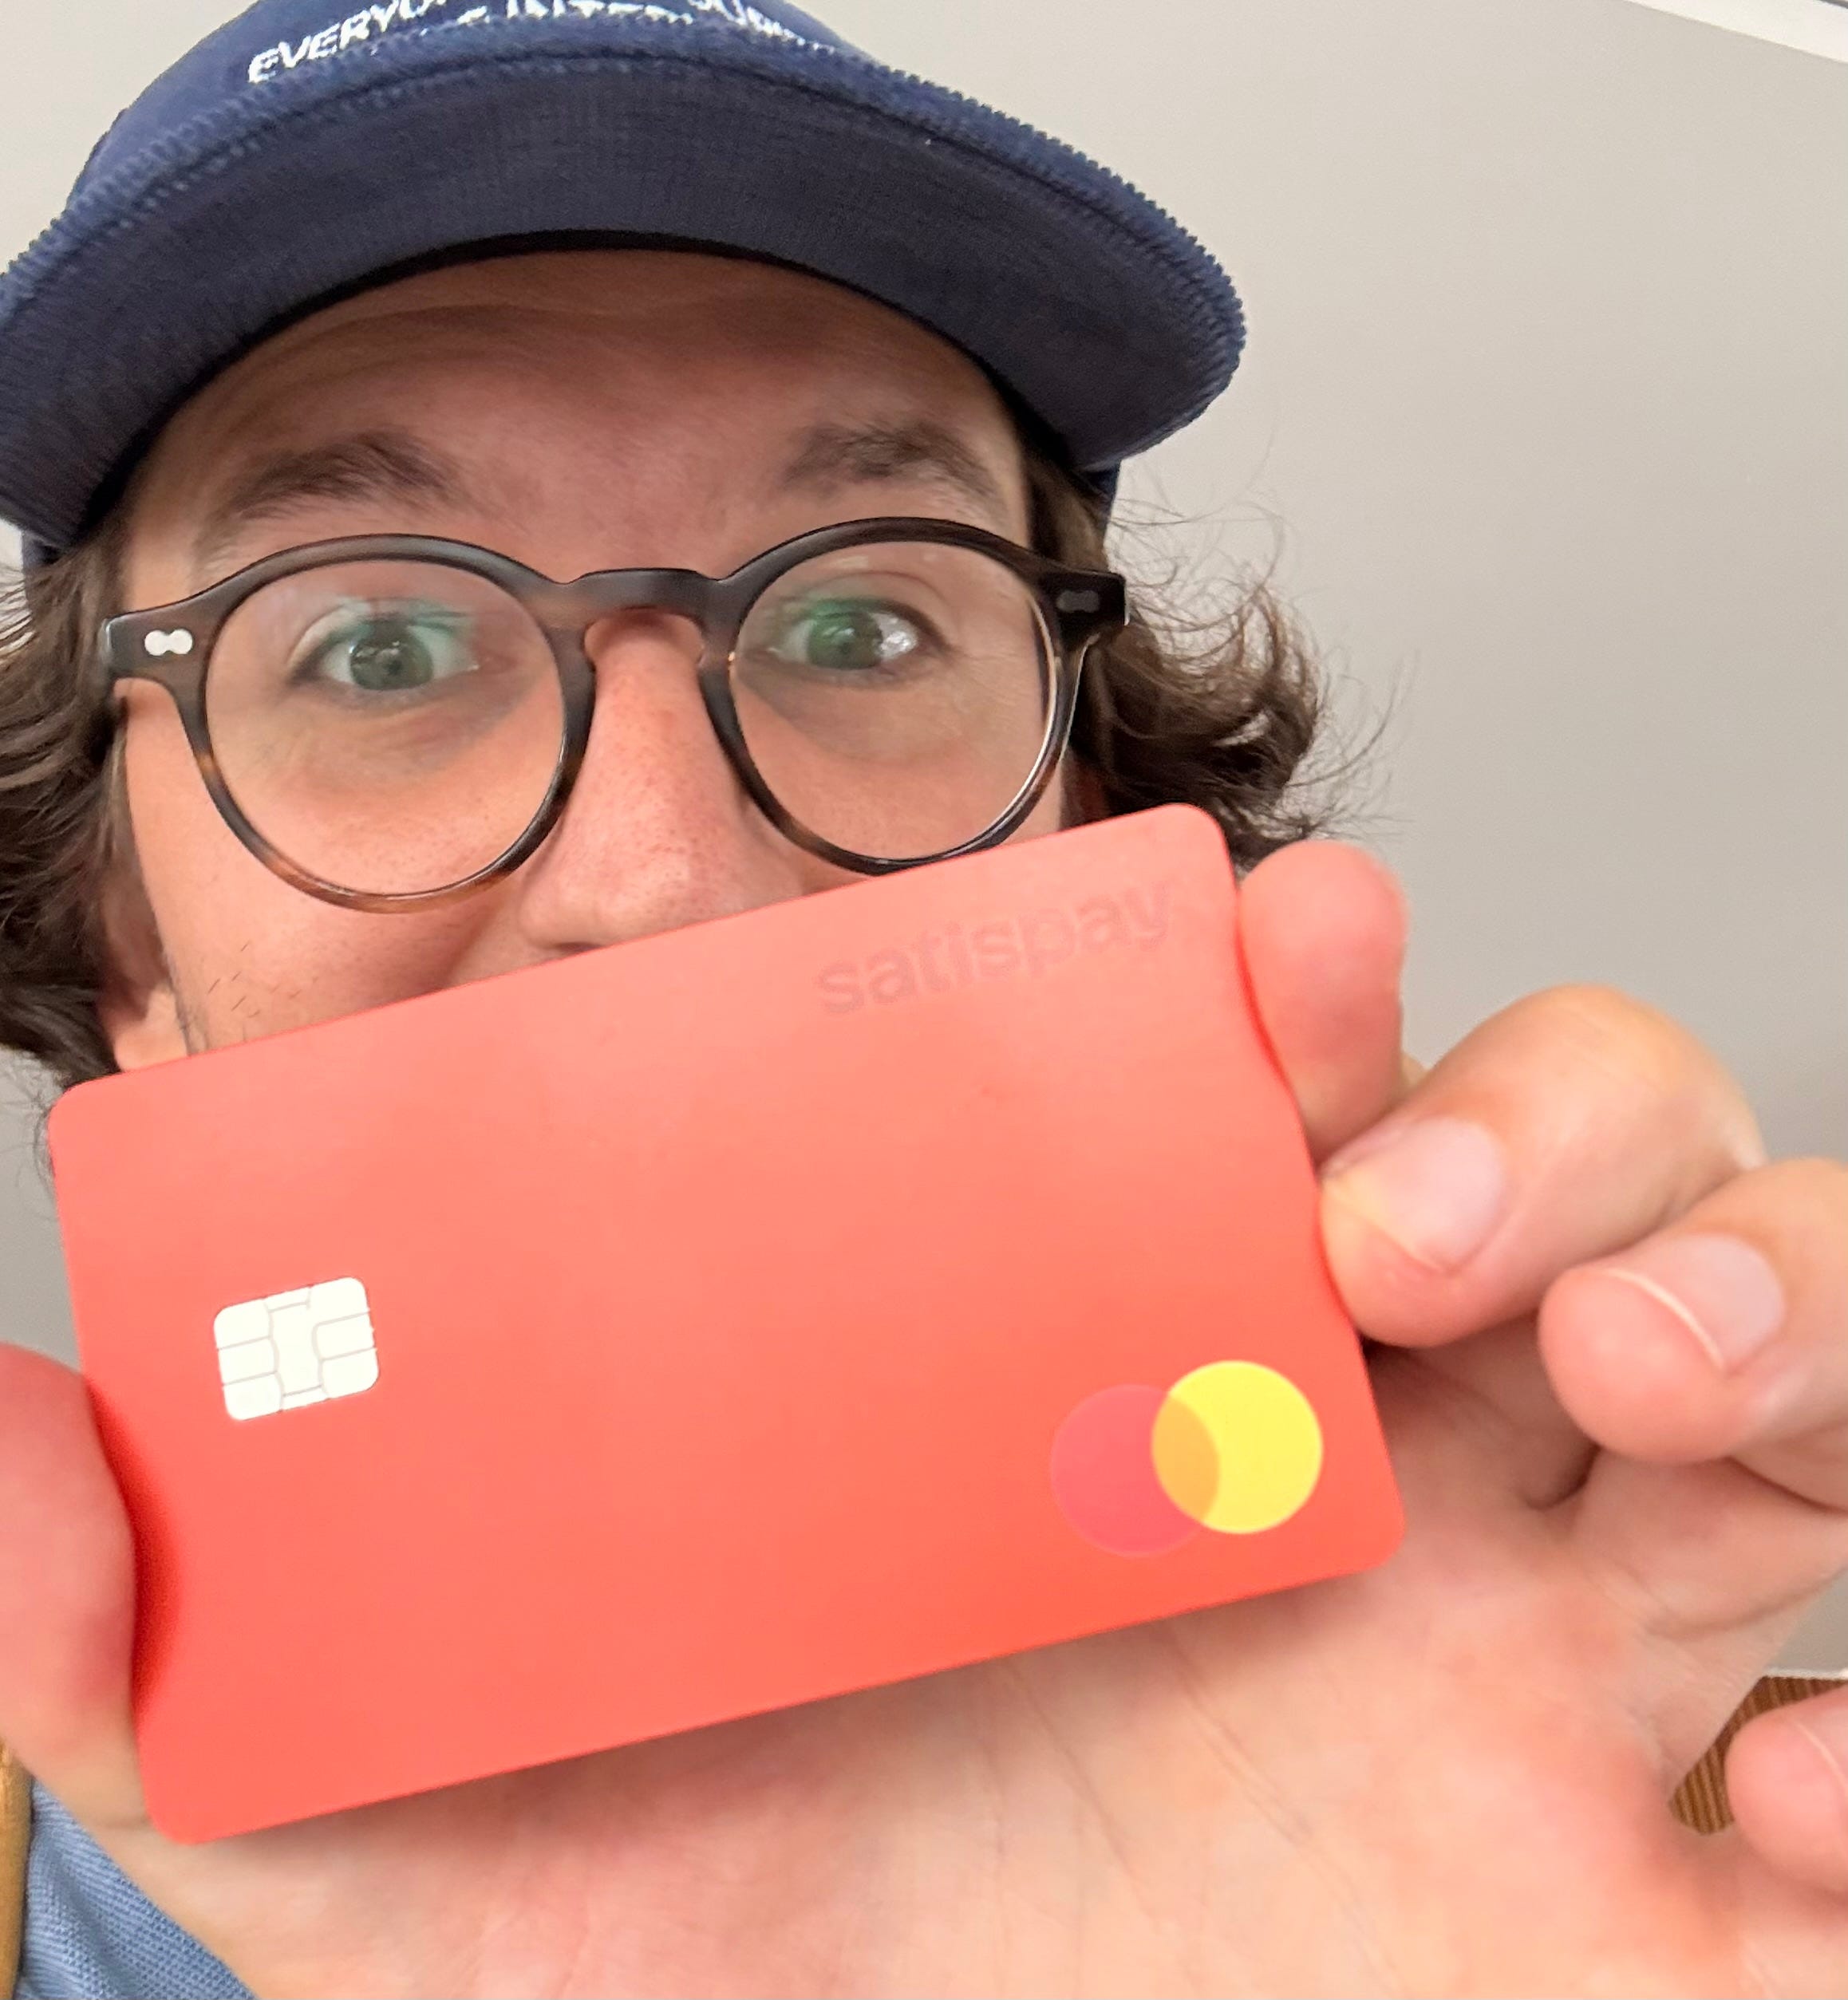
Milano, 7 luglio. Alberto Dalmasso tiene in mano una carta di debito Mastercard. È il prodotto che Satispay ha passato tredici anni a combattere.
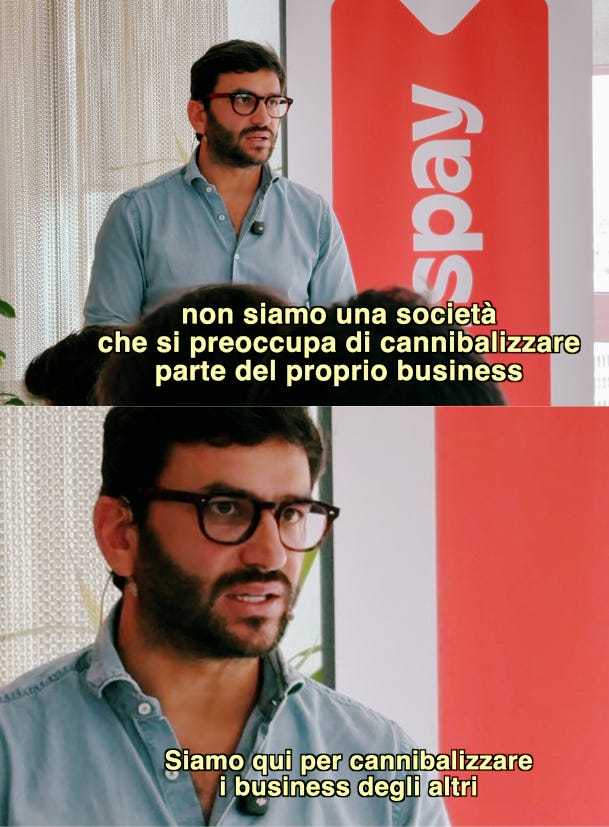
Un giornalista del Corriere della Sera fa notare la contraddizione: “ma non è che così Satispay cannibalizza il proprio prodotto?” Dalmasso risponde:
“Non siamo una società che si preoccupa di cannibalizzare parte del proprio prodotto. Siamo qui per cannibalizzare il prodotto degli altri.”
Novanta giorni fa pubblicavo Come sta Satispay dopo aver raccolto mezzo miliardo?
L’articolo va virale, centinaia di voi si iscrivono (grazie!) e arriva fino al CEO, Alberto Dalmasso, che mi ha invita alla presentazione ufficiale dei nuovi prodotti con i giornalisti veri. In sala leggo i badge: Repubblica, Corriere, Sole 24 Ore.
Poi ci sono io. Ciao mamma! 👋
Ho chiesto ad Alberto le domande rimaste aperte nell’articolo. Questo è quello che ho portato a casa.
Se preferisci ascoltare invece di leggere trovi qui sotto e su YouTube l’intervista completa.
Direzione banking 🔜
Due annunci:
Le carte. Tre carte di debito fisiche su circuito Mastercard: Red (inclusa nell’abbonamento Plus da 3,99€/mese), Metal (9,99€/mese) e Velvet (39,99€/mese, Mastercard World Elite, lounge aeroportuali illimitate). Tutte con zero commissioni di cambio e versione digitale immediata nel wallet. Non mi dilungo sui dettagli — c’è tutto sul loro sito.
Gli investimenti. Compravendita di oltre 1.000 azioni ed ETF direttamente in app. Commissione fissa di 0,89€ a operazione. Piani di accumulo gratuiti sugli ETF Vanguard. Si parte da 1 euro con le quote frazionate.
Tradotto: dopo l’IBAN arrivato a inizio anno, ora Satispay ha tutti i pezzi di un conto corrente. Stipendio, carta, risparmio, investimenti.
Questa mossa continua nella direzione già tracciata di togliere (di nuovo) le commissioni sui pagamenti sotto ai 10€. Tra le righe si legge che non si fa margine sui pagamenti ma sui servizi e ci si arriva tramite l’abitudine di utilizzo — cosa che sta già avvenendo grazie ai buoni pasto.
Le domande ad Alberto
Perché le carte, e perché adesso?
La tesi del mio precedente articolo era che pagare il caffè con la carta ormai si fa con Apple Pay e Google Pay.
Dalmasso non lo contesta, ma mi racconta perché secondo lui è tempo anche per Satispay di andare in quella direzione.
Racconta un mondo che dopo il Covid si è ribaltato. Prima era l’esercente a decidere come pagavi. Oggi si adatta a quello che vuole il consumatore. Insomma, Satispay non è più percepito come un dealbreaker per il commerciante. Vuoi pagare un caffè con la carta? E vabbè, pagami questo caffè con la carta.
Questo significa che la crescita dei secondi conti correnti digitali è esplosa, e Satispay non vuole perdere questo treno. L’opportunità poi, per Dalmasso, è di diventare il conto di riferimento per i suoi utenti puntando sull’esperienza utente semplice e pratica che l’ha sempre contraddistinto.
In più Satispay conosce gli esercenti, i consumatori e i lavoratori: 410.000 persone ricevono buoni pasto o fringe benefit sull’app. La digitalizzazione dei servizi finanziari, dice, è una sfida pensata 18 mesi fa “da interpretare da protagonisti”.
Tradotto: non combattiamo più le carte. Le emettiamo noi, e ci andiamo a prendere lo spazio dei conti correnti tradizionali.
Perché Satispay e non Revolut?
Qui mi risponde a raffica:
Con Revolut non puoi pagare a rate in 400.000 negozi,
Revolut non ha i buoni pasto
e Revolut non ha i punti spendibili in centinaia di migliaia di esercizi fisici
Il vantaggio che rileva Dalmasso è sul network commerciale. Era esattamente la conclusione a cui ero arrivato anche io ad aprile. Sono una cosa che Apple e Google non possono replicare.
E la valutazione da un miliardo?
Nello scorso articolo scrivevo che Satispay valeva 80 volte i ricavi al momento del round del 2022. Dalmasso non parla di nuovo round: parla di conferma per gli investitori e di terreno preparato “per una crescita di valutazione”. La celebrazione, dice, arriverà con l’adozione.
I numeri che mette sul tavolo:
Centinaia di migliaia di conti completi con carta già quest’anno
L’intera base utenti convertita in 2 anni-2 anni e mezzo
A fine 2028 un’azienda oltre i 300 milioni di fatturato annualizzato
Separo i fatti dalle promesse.
Fatto: a giugno 2026 l’ARR1 è 120 milioni, +75% anno su anno. A dicembre 2024 il run rate era 60. Raddoppiato in 18 mesi.
Promessa: altri 2,5x nei prossimi 30 mesi, con un terzo che deve arrivare da prodotti che oggi hanno zero ricavi.
È una strada in salita. Ma quando per le startup non lo è?
L’ultima domanda
Chiudo con una provocazione:
“Ciao Elsa2 ve la comprate o ve la fate in casa?”
Dalmasso ride, poi risponde sul serio. Non crede che loro vogliano vendere. Ma il verticale — educazione finanziaria prima ancora che previdenza — lo stanno valutando eccome: “Se parli a dipendenti che ricevono il welfare aziendale su Satispay, hanno il TFR. È un ottimo angolo.”
Di Ciao Elsa dice che gli piacciono spirito e missione. Poi una frase in chiusura che mi fa alzare le orecchie: “Vogliamo fare acquisizioni in tempi molto rapidi, e i target che stiamo guardando sono altri.”
Quali?
“Se le annuncio poi mi alzano i prezzi e le valutazioni e diventano incomprabili.”
Ma quindi?
Ad aprile chiudevo così:
“La scommessa originale — il pagamento semplice — è andata. La scommessa nuova — welfare e servizi finanziari stratificati sul network — è aperta.”
Tre mesi dopo la scommessa nuova ha un volto:
una carta Mastercard,
un IBAN dove accreditarti lo stipendio,
azioni ed ETF a 89 centesimi.
E ha una data: fine 2028, 300 milioni annualizzati, un terzo dai nuovi servizi.
I player sul mercato non mancano. Un sacco di italiani ha già un conto tradizionale che si è digitalizzato, Revolut cresce3, Apple e Google presidiano il tap.
A sentire Dalmasso l’ottimismo è totale — ma è il suo mestiere.
La mia opinione è che le probabilità di una buona crescita su questo segmento ci siano. Il network dei 450.000 esercenti e dei buoni pasto è un vantaggio vero che nessuna neobank ha.
Resta la domanda che nessun comunicato stampa può dire: quante di quelle centinaia di migliaia di carte verranno effettivamente attivate entro dicembre?
Satispay li teniamo d’occhio. Ne riparliamo a fine anno. Fino a quel momento in bocca al lupo ad Alberto e soci!
ARR: Annual Recurring Revenue. Prendi i ricavi ricorrenti dell’ultimo mese e li moltiplichi per dodici. Non è il fatturato dell’anno ma è la velocità a cui stai andando adesso.
Startup italiana che vuole modernizzare i fondi pensione. La domanda era mezza battuta. La risposta no. Se sei curioso trovi qui il sito di Ciao Elsa.
Dopo vari anni faccio ancora fatica a capire quale sia il vantaggio competitivo di questa azienda...non mi sembra abbia mai offerto niente di migliore o anche solo diverso rispetto alla concorrenza
Revolut però è gratis, la sua carta no… se la vuoi subito sono 4€ mese, secondo me vince Revolut , già oggi ha tutto tranne i buoni pasto… ho Satispay e gli darò una possibilità quando sarà gratuita per ora sono in lista di attesa, vedremo!